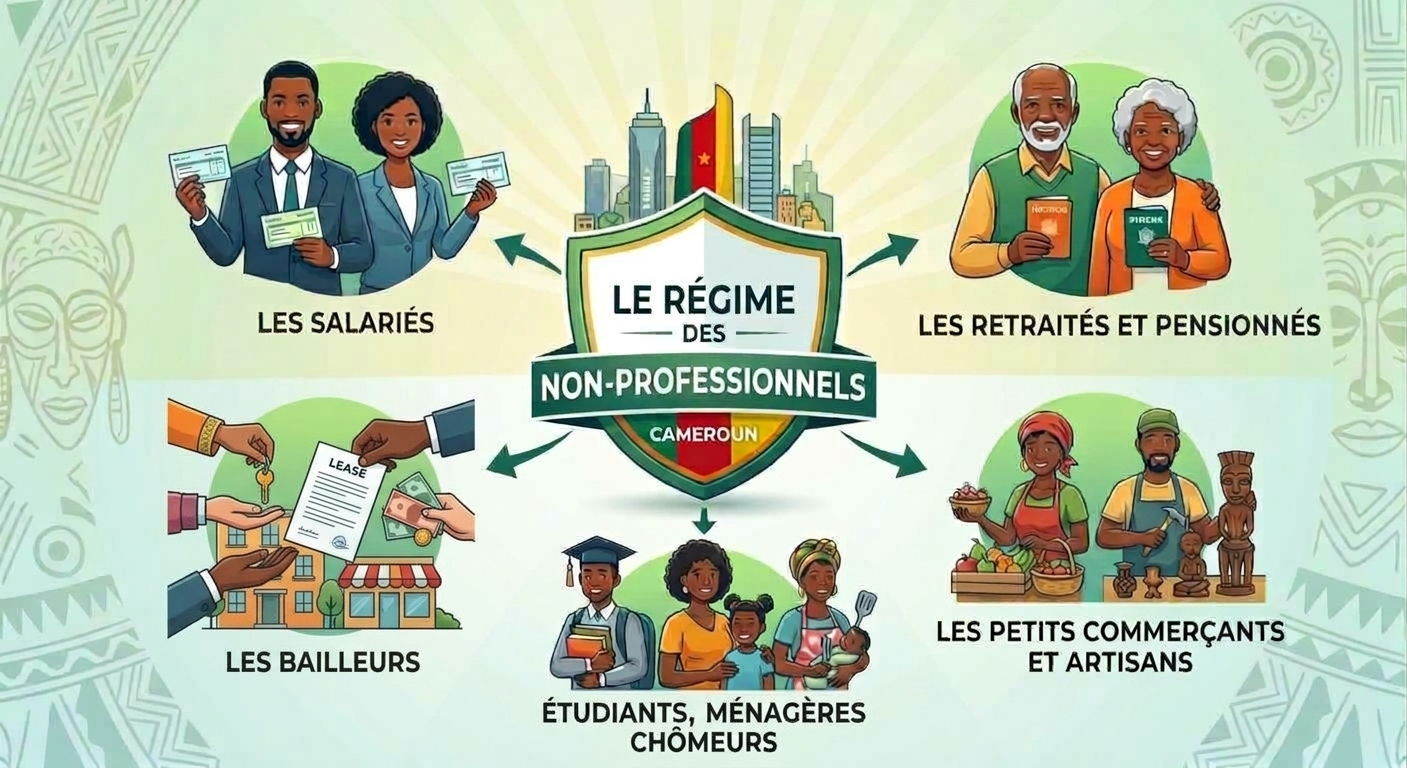
Il s’agit de l’un des régimes d’imposition en vigueur au Cameroun depuis l’année 2024.
L’article 93 undecies du Code Général des Impôts (CGI) définit le régime des non-professionnels comme le régime s’appliquant aux personnes percevant exclusivement des revenus issus de traitements, salaires, pensions, rentes viagères, capitaux mobiliers, revenus fonciers, ou d’une manière générale, de tout revenu passif.
Personnes concernées
Sont visées par ce régime :
- Les salariés (traitements et salaires) ;
- Les retraités et pensionnés (pensions et rentes viagères) ;
- Les bailleurs percevant des revenus fonciers ;
- Les particuliers percevant des revenus de capitaux mobiliers ;
- Les personnes sans activité professionnelle ou sans emploi, telles que les étudiants, les élèves, les personnes au foyer sans activité génératrice de revenus, ou les chômeurs immatriculés.
C’est le régime des personnes physiques qui perçoivent des revenus sans être propriétaires d’une entreprise.
Clarification sur la notion de « non-professionnel »
De nombreux salariés s’étonnent souvent d’être classés dans ce régime alors qu’ils exercent une profession au quotidien.
Le salarié relève de la catégorie des non-professionnels non pas en raison d’un manque de compétence ou de professionnalisme, mais parce qu’il n’exerce pas d’activité économique indépendante (commerciale, industrielle, artisanale ou libérale) soumise à une fiscalité professionnelle.
Le terme « non-professionnel » ne désigne donc pas l’absence d’activité ou d’emploi, mais encadre fiscalement ceux qui perçoivent des revenus sans exploiter eux-mêmes une entreprise.
Obligations des contribuables non-professionnels
Les personnes relevant de ce régime sont soumises à plusieurs obligations fiscales :
- L’immatriculation (obtention du Numéro d’Identifiant Unique – NIU) ;
- La déclaration et le paiement des impôts et taxes applicables, notamment :
- L’Impôt sur le Revenu des Personnes Physiques (IRPP) ;
- Les droits d’enregistrement ;
- La taxe sur la propriété foncière ;
- La taxe sur la fortune immobilière ;
- La Taxe Spéciale sur le Revenu (TSR) ;
- La souscription d’une déclaration récapitulative annuelle de l’ensemble de leurs revenus.


